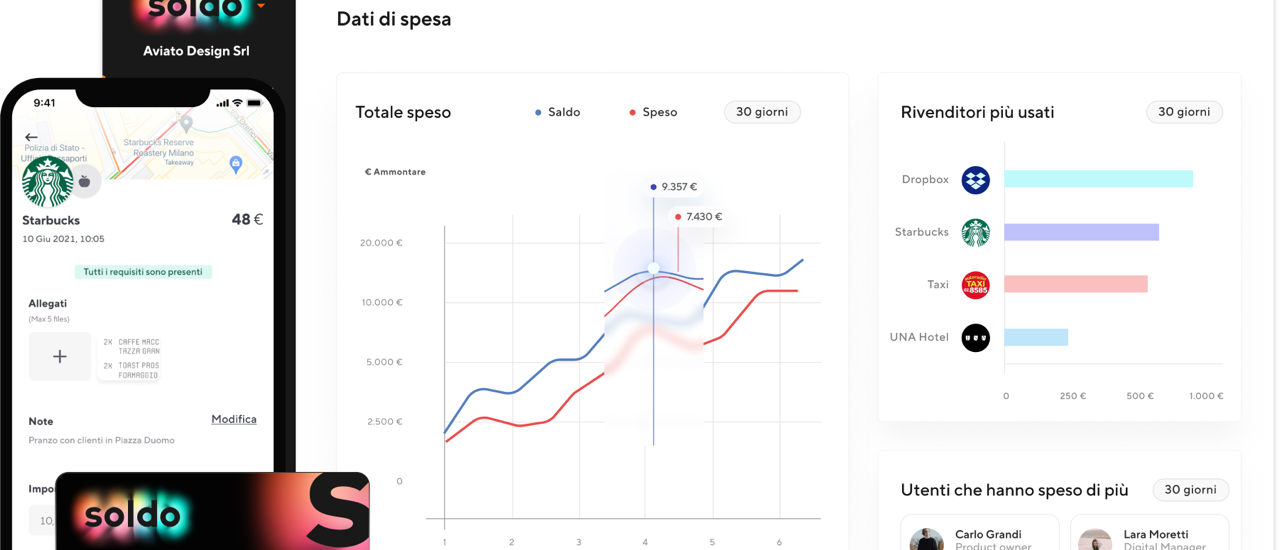
Milano – Le aziende italiane hanno digitalizzato processi, introdotto policy e aumentato i controlli, ma la gestione delle spese continua a rappresentare un costo nascosto significativo per i bilanci. Tra ore di lavoro assorbite, spese che non arrivano in contabilità e rischio fiscale, per una grande impresa il valore della produttività e dei risparmi potenzialmente recuperabili può arrivare a 1,5 milioni di euro l’anno; per un’azienda medio-grande a circa 725.000 euro.
È quanto emerge dal nuovo report “Gestione spese aziendali in Italia – Costi operativi e rischio di conformità dopo l’obbligo di tracciabilità” di Soldo, basato su una survey condotta nel giugno 2026 su 100 responsabili dell’area amministrazione e controllo di aziende italiane con oltre 50 dipendenti: il 40% appartenenti a grandi imprese con più di 1.000 addetti, il 40% ad aziende tra 250 e 999 dipendenti e il restante 20% a PMI.
Il paradosso italiano: il 92% ha regole, l’89% registra non conformità
Il 92% delle aziende dichiara di avere policy formalizzate per la tracciabilità delle spese, ma 89 aziende su 100 hanno comunque rilevato casi di non conformità negli ultimi dodici mesi. E questo nonostante il 62% controlli puntualmente oltre la metà delle note spese e il 42% arrivi a verificarne più del 75%.
Un controllo che assorbe risorse senza eliminare il rischio: il 39% delle aziende stima un’esposizione potenziale superiore a 50.000 euro l’anno in caso di contestazione fiscale, mentre il 19% non ha mai quantificato il rischio.
“Quando la verifica arriva dopo il pagamento, all’azienda resta solo rincorrere l’errore,” commenta Luca Scagliarini, Finance Transformation Advisor di Soldo. “Il problema si risolve solo con un processo che definisca con precisione le policy aziendali e un sistema che applichi queste regole nel momento esatto in cui la spesa viene sostenuta. È in questo modo che la gestione delle spese smette di essere un costo amministrativo e diventa una efficace governance dei costi.”
La nota spese diventa un costo di produttività
La ricerca quantifica anche il tempo assorbito dal processo. Il 55% dei dipendenti dedica da una a oltre tre ore al mese alla raccolta e compilazione dei rimborsi e nel 54% delle aziende sono almeno 51 le persone che sostengono spese ogni mese. In 71 aziende su 100 l’amministrazione è direttamente coinvolta nella verifica e, in due terzi di queste, impiega oltre 15 minuti al giorno per dipendente per controllare e riconciliare i giustificativi. Anche il management viene coinvolto: accade nel 56% delle aziende.
Applicando il modello utilizzato da Soldo, basato anche su dati derivanti dal Total Economic Impact di Forrester e dati salariali, il valore potenzialmente recuperabile arriva così a 1,5 milioni di euro per una grande impresa con 2,5 miliardi di fatturato, di cui un milione legato alla produttività, e a 725.000 euro per un’azienda medio-grande da circa 800 milioni di fatturato, di cui 565.000 euro in produttività. Le stime costituiscono scenari indicativi da ricalcolare sul perimetro della singola organizzazione.
Una spesa su quattro rischia di diventare invisibile
A pesare sui conti c’è poi una vera e propria “zona grigia”. Nel 48% delle aziende i dipendenti rinunciano occasionalmente o frequentemente a chiedere il rimborso di spese legittime perché il processo è troppo macchinoso. Il risultato è che oltre il 25% delle spese effettivamente sostenute può sfuggire alla contabilità.
E nonostante il 69% delle aziende abbia introdotto strumenti digitali negli ultimi due anni, Excel resta utilizzato da 64 aziende su 100 e il cartaceo da 44. Solo il 26% utilizza una piattaforma che integra il pagamento con la gestione della nota spese. Inoltre, il 51% considera il proprio processo sostenibile soltanto nel breve periodo.
È proprio sull’integrazione che la ricerca Soldo individua una differenza: le piattaforme che uniscono pagamento e nota spese registrano la più bassa incidenza di rimborsi respinti in modo ricorrente, pari al 15,4%, contro circa il 17% delle piattaforme di sola gestione e di Excel e il 18,2% del cartaceo. Il dato suggerisce quindi che digitalizzare il processo senza integrarlo con il momento del pagamento non è sufficiente a modificarne sostanzialmente i risultati.
Dal controllo a posteriori alla governance della spesa
Il tema assume ancora maggiore rilevanza dopo l’introduzione dell’obbligo di tracciabilità dei pagamenti per le spese aziendali. Il report evidenzia come un euro di trasferta non tracciabile possa generare circa il 28% di maggiori imposte per la sola indeducibilità, prima di considerare sanzioni e l’eventuale riqualificazione del rimborso come reddito da lavoro dipendente. Su un milione di euro di spesa non conforme, il solo effetto dell’indeducibilità equivale quindi a circa 280mila euro di maggiori imposte.
“Digitalizzare un processo inefficiente significa digitalizzare gli sprechi, e i dati lo confermano: chi usa Excel o strumenti scollegati dal pagamento sbaglia quasi quanto chi segue un processo manuale” conclude Scagliarini. “Il processo funziona solo quando pagamento, regola e documentazione sono contemporanei. Soldo nasce per questo.”
La conclusione del report è netta: alle imprese italiane non mancano policy, controlli o dati, ma un processo capace di prevenire l’errore invece di rilevarlo a posteriori. L’evoluzione verso sistemi compliant by design, che incorporano requisiti e controlli direttamente nello strumento di pagamento, può spostare la gestione delle spese da attività prevalentemente amministrativa a componente della governance finanziaria aziendale.
Il Report integrale è disponibile a questo link